2024 年 1 月,南方都市报报道了《中国二手高端消费品线上卖方(回收)市场发展研究报告 2024》。这份报告由对外经济贸易大学中国奢侈品研究中心与中古优品(北京)科技有限公司(奢收多)联合推出,数据区间为 2020 年 11 月至 2023 年 10 月。以下是报道梳理的三组核心数据。
品类:箱包一家独大
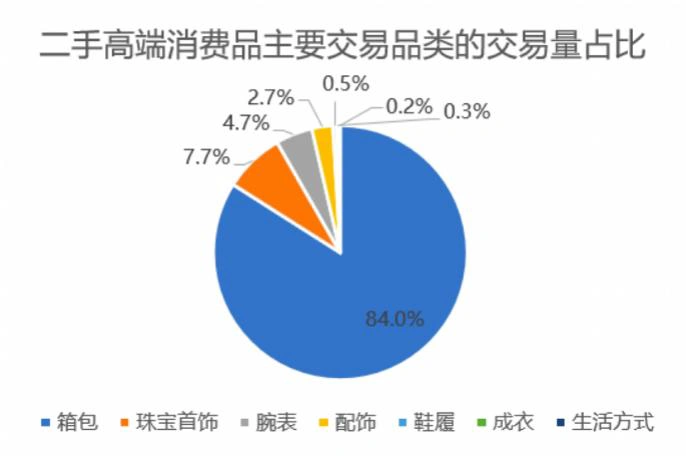
报道称,国内二手高端消费品市场覆盖箱包、珠宝首饰、腕表、配饰、鞋履、成衣和生活方式七大品类。按交易量计:
- 箱包 84%,珠宝首饰 7.7%,腕表 4.7%,配饰 2.7%;
- 鞋履、成衣、生活方式三个品类合计约 1%。
按交易额计,箱包、珠宝首饰、腕表分别为 80.3%、6.5% 与 12.4%,三个主流品类合计超过 99%。报道指出,腕表是唯一一个交易额占比高于交易量占比的品类。
品牌:高集中度
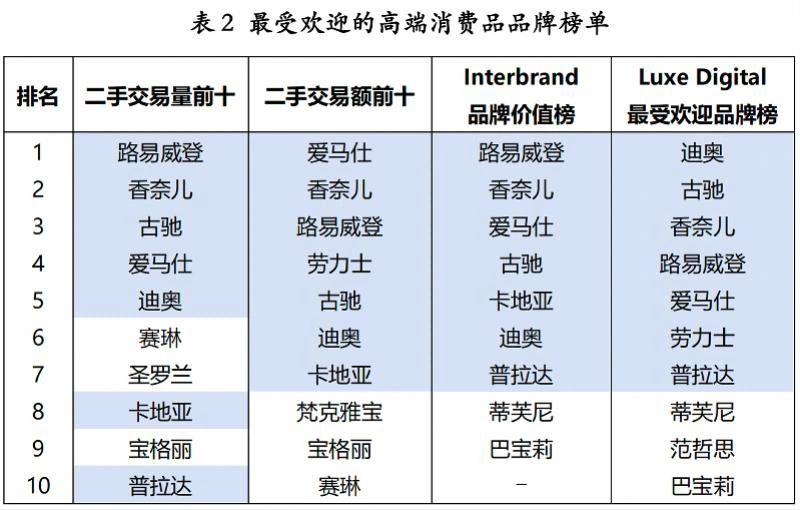
报道引述报告称,交易量前五的品牌占总交易量的 69%,并贡献 76% 的交易额;前十品牌占 82% 的交易量与 84% 的交易额。同时进入交易量前十与交易额前十两个榜单的有 8 个品牌——爱马仕、香奈儿、路易威登、古驰、迪奥、卡地亚、宝格丽和赛琳——合计占总交易量的 77% 与总交易额的 82%。
人群:年轻、以女性为主
- 关注人群中女性占 63.85%,男性占 36.15%;报道对比一手高端消费品买家的女性占比为 58%,认为男性用户在二手侧仍有增长空间;
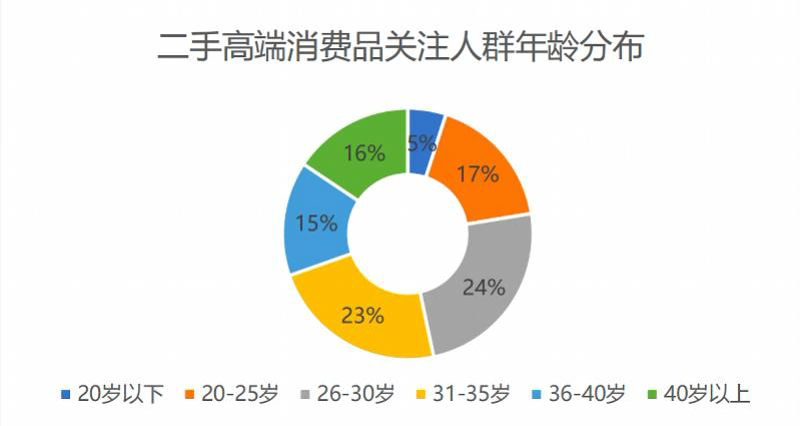
- 年龄段上,26–30 岁与 31–35 岁占比最高,分别为 24% 与 23%,20–25 岁占 17%;
- 20–40 岁的买家合计接近八成。
报告的两点判断
报道还提到报告的两点判断:一是成衣与鞋履目前仍处于起步阶段,交易量与交易额都较少,但在全球成熟的二手线上平台上,这两个品类的活跃度与箱包相当,随着循环消费理念普及,国内有望进入快速增长期;二是随着买家需求更加细分、多元,个性、小众、独特的品牌和产品会受到欢迎,长尾效应明显。